


拆除红筹VIE架构面临何种税务风险?
 2026年10月28日 17:00
1503人浏览
编者按:红筹架构的路径通常表现为境内企业或个人在离岸地区设立控股公司作为境外上市主体,再通过股权或协议的方式控制境内企业,实现境内企业间接在境外资本市场上市融资。根据控制方式的不同,红筹架构分为股权控制型与VIE协议控制型。例如境内对电信增值服务等特定行业存在外资准入限制,境外上市主体通常选择VIE协议控制型红筹架构。当境内经营实体业务发生变化、不再受外商投资准入限制时,企业一般会将VIE协议控制型红筹架构调整为股权控制型红筹架构。拆除VIE的核心步骤之一,是由外商独资企业取得境内经营实体的股权。实践中主要有两种路径:一是由原股东将境内经营实体股权直接转让给外商独资企业;二是由外商独资企业以增资方式取得境内经营实体股权。直接转让股权对应的纳税义务相对明确;而以增资方式取得股权,在税务上存在何种争议?面临何种税务风险?又如何应对?本文拟结合一起案例进行分析。
一、案例引入
(一)基本案情
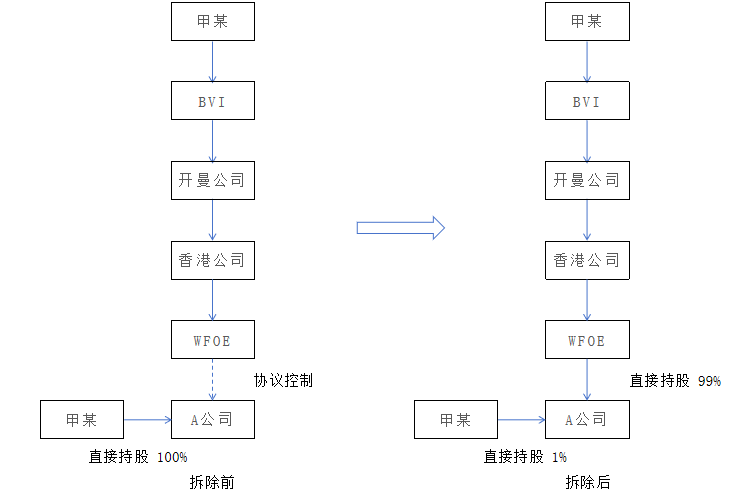
甲某在境内设立A公司,主营互联网小额贷款业务,并筹划推动公司上市。受国内监管要求所限,互联网金融企业无法在A股上市。此外,互联网小额贷款业务亦属于外资准入受限领域,境外上市主体无法直接持有A公司股权。在A股上市通道受阻、外资直接持股存在准入障碍的背景下,甲某综合考量后,选择赴纽交所上市,搭建VIE协议控制型红筹架构,由境外上市主体通过协议安排实现对A公司的控制。具体架构如下:甲某通过其BVI持股平台持有开曼公司股权,开曼公司控股香港公司,香港公司再控股境内外商独资企业(WFOE)。重组前,WFOE依托VIE一揽子协议控制由甲某全资持股的A公司,WFOE与A公司之间不存在直接股权关系。
此后,A公司调整业务布局,退出受限的网络小贷业务;同时,鉴于协议控制的稳定性弱于股权控制,为缓释VIE协议带来的合规风险、降低控制权不确定性,企业决定拆除VIE架构。本次重组未采取直接股权转让模式,而是采用增资方式。增资完成后,甲某对A公司持股由100%稀释至1%,WFOE成为A公司直接股东。各方同步解除全部VIE控制协议,架构由协议控制转换为WFOE直接持股控制。本次重组前后的股权及控制架构变化如下图所示:
(二)税务机关观点
近期,某税务机关向甲某送达《税务事项通知书》,拟认定WFOE本次增资系折价出资,该价格低于A公司增资时点的净资产公允价值,从而导致甲某持股比例被稀释,实质属于低价转让股权。税务机关根据《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号,以下简称“67号公告”)规定,按照甲某被稀释股权所对应的A公司净资产份额核定股权转让收入,并以“财产转让所得”税目追缴甲某个人所得税近1亿元并加收滞纳金。
(三)甲某观点
甲某认为,其未与WFOE签订股权转让协议,也未从WFOE处收取任何股权转让价款,经济利益流入的是A公司,税务机关直接按“财产转让所得”对其征税于法无据。
二、不公允增资的税法分析
本案税务争议的核心在于不公允增资导致原股东股权比例被稀释,税务机关应否对原股东征税?回答这一问题,首先需要厘清何为公允增资、何为不公允增资。
(一)公允增资与不公允增资
根据增资定价的公允性,增资行为可分为公允增资与不公允增资。公允增资是指增资方支付的出资额,与其增资后取得的股权比例所对应的被投资企业净资产公允价值份额相当。而不公允增资是指增资方支付的出资额与前述净资产份额不匹配,交易定价显著偏离公允水平,本质上构成了股东之间的利益输送。
不公允增资主要包括两类情形:一是溢价增资,即增资方支付的出资额高于其对应股权的净资产公允价值份额,超额出资部分计入“资本公积—资本溢价”,增加被投资企业净资产;二是折价增资,即增资方支付的出资额低于其对应股权的净资产公允价值份额,从而产生原股东向新股东输送利益的效果。
(二)不公允增资的税务争议
对于溢价增资,实践中争议较少。多地税务机关曾明确答复,“对于以大于或等于公司每股净资产公允价值的价格增资行为,不属于股权转让行为,不征收个人所得税”。其背后的税法原理是:虽然原股东因增资方入股导致持股比例被稀释,但其对应股权所享有的被投资企业净资产公允价值份额亦同步提升。根据“所得实现原则”,原股东获得的增值仅体现为账面浮盈,并未实际取得任何对价,未形成可实际支配的经济利益流入,不构成应税收入。
然而,若将视角转向折价增资,情况则截然不同,实务中存在两种不同的观点。
一是不征税论。持此观点的税务机关认为,“增资扩股是企业行为,是企业增加投资扩大股权,从而增加企业资本金。67号公告规定的个人股权转让列举情形中,并不包括企业增资扩股。股权转让所得征收个人所得税的前提是发生了股权转让行为,而股权转让是指个人将股权转让给其他个人或法人的行为。在增资过程中,原股东并未发生股权转让行为,也未收到对价,更谈不上个人取得所得的问题”。其背后的税法原理是法律形式与交易实质的统一,认为根据税收法定原则,征税以法定的应税交易类型为限,税法要尊重民事法律形式,没有转让协议、未收取对价,即不构成股权转让行为。本案中甲某的观点即属此类。
二是征税论。持此观点的税务机关认为,“若以低于公允价格增资扩股,存在稀释股权的行为,则增资扩股的股东实际获得的股权份额比其应获得的股权份额多,而不增资股东其应获得的股权份额比其实际获得的股权份额少,减少了股权份额,实质上构成了低价转让股权行为,应按‘财产转让所得’缴纳个人所得税”。其背后的税法原理是实质课税原则,穿透增资扩股的外观,将原股东持股比例的减少及对应净资产的让渡,视为一种隐性的股权转让。此种做法并非没有法律依据——《个人所得税法》第八条确立了反避税原则,对于个人实施其他不具有合理商业目的的安排而获取不当税收利益,税务机关有权按照合理方法进行纳税调整。实践中,部分税务机关会援引该条对原股东进行纳税调整,同时根据67号公告第十二条第(五)项关于“不具合理性的无偿让渡股权或股份”之规定,认定原股东股权转让收入明显偏低,并根据第十四条“主管税务机关应依次按照下列方法核定股权转让收入:(一)净资产核定法”之规定,核定原股东股权收入。本案中的税务机关即持此种观点。在其看来,虽然甲某未收到现金对价,但WFOE折价增资导致甲某的持股比例被严重稀释,使得原属于甲某的巨额净资产份额(即利益)被无偿让渡给了WFOE,属于财产利益的转移。这种发生在关联方之间的利益转移,构成了反避税调整的基础。
三、本案如何破局?
《个人所得税法》第八条反避税条款的适用需同时满足两个要件:一是个人实施了不具有合理商业目的的安排;二是获取了不当税收利益。二者的举证责任均在税务机关。在满足前述条件后,税务机关才能依据67号公告对甲某的“股权转让收入”进行核定。换言之,反避税要件不成立,核定即失去前提。
本案中,首先,A公司已退出网络小贷受限业务,外资准入障碍实质消除;同时,为保持控制权稳定、消除VIE协议固有风险而拆除VIE转为直接股权控制,具有商业合理性。税务机关若认定该安排“不具有合理商业目的”,则需提供反证。其次,从整体交易来看,甲某并未从WFOE处套现,其经济利益仍通过“甲某→BVI→开曼→香港→WFOE”链条间接体现在A公司的净资产中。权益状态从直接持股变为间接持股并未造成税款流失,不满足“获取不当税收利益”要件。此外,从纳税必要资金原则来看,甲某并未获取任何现金对价,缺少纳税能力,要求其补缴巨额税款,亦不符合量能课税原则。最后,即便税务机关坚持进行反避税调整,加收滞纳金存在不当。根据《个人所得税法》第八条第二款,“税务机关依照前款规定作出纳税调整,需要补征税款的,应当补征税款,并依法加收利息”。据此,反避税调整补征税款的,应当加收利息,而非滞纳金。滞纳金适用于纳税人未按期缴纳税款的情形,而本案系税务机关对交易定性的重新认定,二者性质显著不同。税务机关对甲某加收滞纳金,属于法律适用错误。
四、结语
本案作为一起典型的红筹架构重组引发的税务争议,深刻折射出企业在境外上市、跨境投资及架构调整中潜藏的税务风险。对于拟搭建或拆除红筹架构的主体来说,股权架构的初始设计、未来的退出路径以及重组方案的选择,其中的涉税问题均需在方案设计阶段予以充分评估与研判,防患于未然。面对诸如“不公允增资是否视同股权转让”等税法适用的复杂性与不确定性,建议相关主体主动与主管税务机关沟通确认,必要时借助专业税务律师的力量,将税务风险化解于前端。


